หลายครอบครัวมีที่ดินอยู่แล้วและอยากสร้างบ้านของตัวเอง แต่ติดตรงที่ไม่รู้ว่าจะขอสินเชื่อปลูกสร้างบ้านจากธนาคารต้องใช้เอกสารอะไรบ้าง ต้องมีแบบบ้านก่อนหรือกู้ก่อน และระหว่างเจ้าของบ้านกับบริษัทรับสร้างบ้าน ใครต้องเตรียมอะไร บทความนี้สรุปให้ครบในที่เดียว ตั้งแต่เอกสารส่วนตัว เอกสารรายได้ เอกสารที่ดิน ไปจนถึงเอกสารงานก่อสร้าง พร้อมแบ่งหน้าที่ให้ชัดว่าส่วนไหนเจ้าของบ้านทำเอง และส่วนไหน WECON ช่วยเตรียมให้
เนื้อหาเรียบเรียงจากประสบการณ์ของทีม WECON ที่ทำงานรับสร้างบ้านมากว่า 20 ปี ประกอบกับข้อมูลที่ธนาคารเผยแพร่ต่อสาธารณะ เนื่องจากแต่ละธนาคารและแต่ละช่วงเวลาอาจมีรายละเอียดต่างกัน ก่อนยื่นจริงควรตรวจรายการเอกสารกับธนาคารที่เลือกอีกครั้ง
สินเชื่อปลูกสร้างบ้านบนที่ดินตัวเองต่างจากกู้ซื้อบ้านอย่างไร
การกู้ซื้อบ้านสำเร็จรูป ธนาคารประเมินบ้านที่มีอยู่แล้วและจ่ายเงินก้อนเดียวในวันโอน แต่การกู้สร้างบ้าน บ้านยังไม่มีอยู่จริง ธนาคารจึงพิจารณาจาก 3 ส่วนประกอบกัน
- ผู้กู้ มีรายได้และภาระหนี้ที่ผ่อนไหวหรือไม่
- ที่ดิน ซึ่งเป็นหลักประกัน ต้องมีเอกสารสิทธิ์ถูกต้องและจดจำนองได้
- โครงการก่อสร้าง มีแบบบ้าน ใบอนุญาต ราคาค่าก่อสร้าง และสัญญาจ้างที่ชัดเจน
อีกความต่างสำคัญคือ ธนาคารมักทยอยจ่ายเงินกู้เป็นงวดตามความคืบหน้าของงานก่อสร้าง ไม่ได้จ่ายเต็มจำนวนครั้งเดียว ข้อมูลจากธนาคารอาคารสงเคราะห์ (ธอส.) ยังระบุว่าโดยทั่วไปผู้กู้ต้องเตรียมเงินส่วนแรกของงานไว้เอง ดังนั้นการวางแผนเอกสารและงวดงานให้สอดคล้องกันตั้งแต่ต้นจึงสำคัญมาก
เอกสารที่ใช้ขอสินเชื่อปลูกสร้างบ้าน แบ่งเป็น 4 กลุ่ม
1. เอกสารส่วนตัว
- บัตรประจำตัวประชาชน (ของผู้กู้และผู้กู้ร่วม)
- ทะเบียนบ้าน
- ทะเบียนสมรส / ใบหย่า / ใบมรณบัตรของคู่สมรส (ถ้ามี)
- ใบเปลี่ยนชื่อ-นามสกุล (ถ้ามี)
- บัตรประชาชนของคู่สมรส (ถ้ามี)
2. เอกสารแสดงรายได้
กรณีพนักงานประจำ / ข้าราชการ
- หนังสือรับรองเงินเดือน
- สลิปเงินเดือนย้อนหลัง (หลายธนาคารขอประมาณ 3–6 เดือน)
- รายการเดินบัญชี (Statement) ย้อนหลังประมาณ 6–12 เดือน
- หลักฐานรายได้อื่น เช่น ค่าเช่า รายได้เสริม (ถ้ามี)
กรณีอาชีพอิสระ / เจ้าของกิจการ
- ทะเบียนการค้า / ทะเบียนพาณิชย์ / หนังสือรับรองบริษัท
- Statement ย้อนหลังอย่างน้อย 6 เดือน (บางธนาคารขอ 12 เดือน)
- หลักฐานการเสียภาษีเงินได้
- ภาพถ่ายสถานประกอบการ ใบเสร็จรับเงิน หรือใบประกอบวิชาชีพ (ถ้ามี)
3. เอกสารหลักประกัน (ที่ดิน)
- สำเนาโฉนดที่ดินหรือ น.ส.3 ก. ถ่ายสำเนาทุกหน้า
- หากที่ดินยังติดจำนองอยู่กับธนาคารอื่น ต้องแจ้งธนาคารเพื่อพิจารณาเงื่อนไขเพิ่มเติม
- หากที่ดินเป็นชื่อบุคคลอื่น (เช่น พ่อแม่) ธนาคารมักต้องการให้เจ้าของที่ดินร่วมเป็นผู้ให้ความยินยอมหรือผู้กู้ร่วม ควรสอบถามเงื่อนไขกับธนาคารก่อน
4. เอกสารงานก่อสร้าง
กลุ่มนี้คือจุดที่ทำให้การกู้สร้างบ้านต่างจากการกู้ซื้อบ้าน และเป็นส่วนที่บริษัทรับสร้างบ้านมีบทบาทมากที่สุด
- แบบบ้าน / แบบแปลน (พิมพ์เขียว) ที่ครบทั้งงานสถาปัตย์และงานโครงสร้าง
- ใบอนุญาตก่อสร้างอาคาร จากเทศบาลหรือ อบต. ในพื้นที่
- ใบประมาณราคาค่าก่อสร้าง หรือ BOQ ที่แจกแจงรายการวัสดุและค่าแรง
- สัญญาจ้างก่อสร้าง ที่ระบุราคา ระยะเวลา และงวดงาน
ตารางแบ่งหน้าที่: เจ้าของบ้านทำอะไร / WECON ช่วยอะไร
| รายการ | เจ้าของบ้าน | WECON |
|---|---|---|
| เอกสารส่วนตัว (บัตรประชาชน ทะเบียนบ้าน ทะเบียนสมรส) | ✔ เตรียมเอง | – |
| เอกสารรายได้ (สลิป Statement ภาษี) | ✔ เตรียมเอง | – |
| สำเนาโฉนดที่ดิน | ✔ เตรียมเอง | – |
| วางแผนงบประมาณและวงเงินที่ควรกู้ | ✔ ตัดสินใจ | ✔ ให้คำปรึกษาฟรี |
| แบบบ้าน / แบบแปลนสำหรับยื่นธนาคาร | ✔ เลือกแบบ ยืนยันแบบ | ✔ จัดทำแบบ |
| BOQ / ใบประมาณราคาค่าก่อสร้าง | ✔ ตรวจและอนุมัติ | ✔ จัดทำ BOQ |
| สัญญาจ้างก่อสร้างและงวดงาน | ✔ อ่านและลงนาม | ✔ จัดทำสัญญา แบ่งงวดงานให้ชัดเจน |
| ยื่นขออนุญาตก่อสร้างกับท้องถิ่น | ✔ ยื่นในนามเจ้าของที่ดิน | ✔ ให้ชุดแบบสำหรับประกอบการยื่น |
| ยื่นกู้ ประเมินหลักประกัน ทำสัญญากู้และจดจำนอง | ✔ ดำเนินการกับธนาคาร | – |
| ก่อสร้างและควบคุมงานตามแบบ | – | ✔ ทีมวิศวกรควบคุมงาน |
| แจ้งธนาคารให้ตรวจงวดงานเพื่อเบิกเงิน | ✔ แจ้งธนาคาร | ✔ ทำงานให้แล้วเสร็จตามงวดที่ตกลง |
หลักคิดง่าย ๆ คือ เอกสารที่เกี่ยวกับตัวผู้กู้และที่ดิน เจ้าของบ้านเป็นผู้เตรียม ส่วน เอกสารที่เกี่ยวกับตัวบ้านและงานก่อสร้าง WECON ช่วยจัดทำ ให้พร้อมและสอดคล้องกัน เพื่อไม่ให้ตัวเลขในแบบ BOQ และสัญญาขัดกันจนธนาคารต้องขอแก้ไขซ้ำ
ขั้นตอนกู้สร้างบ้านบนที่ดินตัวเอง ตั้งแต่เริ่มจนเบิกเงินงวดสุดท้าย
ขั้นที่ 1: ประเมินงบและความสามารถในการผ่อน
ก่อนเลือกแบบบ้าน ควรรู้ก่อนว่ารายได้ของเรากู้ได้ประมาณเท่าไร และต้องมีเงินส่วนตัวเท่าไร เพราะนอกจากค่าก่อสร้างยังมีค่าใช้จ่ายอื่น เช่น ค่าประเมินหลักประกัน ค่าธรรมเนียมจดจำนองที่สำนักงานที่ดิน เบี้ยประกันอัคคีภัย และเงินที่ต้องสำรองจ่ายงวดแรก การคุยกับทีม WECON ตั้งแต่ขั้นนี้ช่วยให้เลือกแบบบ้านที่อยู่ในงบได้จริง
ขั้นที่ 2: เลือกแบบบ้านและทำ BOQ
เมื่อได้แบบที่ต้องการ WECON จะจัดทำแบบก่อสร้างและ BOQ ที่แจกแจงวัสดุมาตรฐาน ราคานี้คือตัวเลขที่ธนาคารใช้พิจารณาวงเงินส่วนค่าก่อสร้าง จึงควรตรวจให้ละเอียดว่ารวมงานใดบ้างและไม่รวมอะไร
ขั้นที่ 3: ขออนุญาตก่อสร้าง
ยื่นคำขออนุญาตก่อสร้างอาคารที่เทศบาลหรือ อบต. ที่ที่ดินตั้งอยู่ โดยใช้แบบแปลนที่มีสถาปนิกและวิศวกรลงนาม พร้อมสำเนาโฉนดและเอกสารของเจ้าของที่ดิน ระยะเวลาพิจารณาขึ้นกับแต่ละท้องถิ่น จึงควรเริ่มเรื่องนี้เร็วที่สุด
ขั้นที่ 4: ทำสัญญาจ้างก่อสร้าง
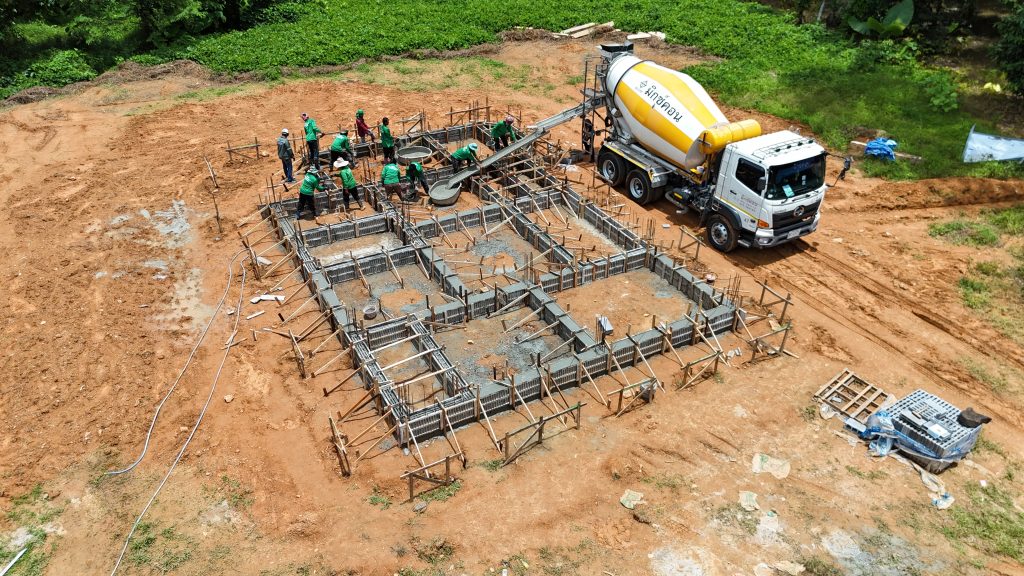
สัญญาควรระบุราคารวม ระยะเวลา รายละเอียดงวดงานและเนื้องานของแต่ละงวด รวมถึงการรับประกันโครงสร้าง การแบ่งงวดงานให้ชัดเจนช่วยให้ผู้ประเมินของธนาคารตรวจความคืบหน้าได้ง่าย เช่น งวดแรกมักเป็นงานวางผังอาคารและงานเสาเข็มต่อด้วยฐานราก
ขั้นที่ 5: ยื่นกู้และประเมินหลักประกัน
นำเอกสารทั้ง 4 กลุ่มยื่นธนาคาร ธนาคารจะวิเคราะห์รายได้ ภาระหนี้ และส่งผู้ประเมินไปดูที่ดิน ตัวอย่างเช่น ธอส. ระบุว่าผู้ประเมินจะติดต่อภายใน 3 วันทำการ และแจ้งผลการพิจารณาภายใน 7 วันทำการนับจากได้รับเอกสารครบ ธนาคารอื่นอาจใช้เวลาต่างกัน
ขั้นที่ 6: ทำสัญญากู้และจดจำนอง
เมื่ออนุมัติแล้ว ผู้กู้ลงนามสัญญากู้กับธนาคาร และไปจดทะเบียนจำนองที่ดินที่สำนักงานที่ดินที่ที่ดินตั้งอยู่
ขั้นที่ 7: ก่อสร้างและเบิกเงินตามงวด
เมื่องานแต่ละงวดเสร็จ เจ้าของบ้านแจ้งธนาคารให้ส่งผู้ประเมินมาตรวจความคืบหน้า แล้วธนาคารจึงจ่ายเงินงวดนั้น โดยทั่วไปการผ่อนชำระจะเริ่มหลังได้รับเงินกู้งวดแรก ในช่วงก่อสร้างจึงอาจต้องผ่อนตามยอดที่เบิกไปแล้วควบคู่กับค่าที่อยู่อาศัยเดิม ควรวางแผนกระแสเงินสดล่วงหน้า
เช็กลิสต์เอกสารก่อนยื่นกู้ (พิมพ์ไปใช้ได้)
| เอกสาร | ผู้เตรียม | พร้อมแล้ว |
|---|---|---|
| บัตรประชาชน ทะเบียนบ้าน (ผู้กู้/ผู้กู้ร่วม) | เจ้าของบ้าน | ☐ |
| ทะเบียนสมรส / ใบเปลี่ยนชื่อ (ถ้ามี) | เจ้าของบ้าน | ☐ |
| หนังสือรับรองเงินเดือน + สลิปเงินเดือน | เจ้าของบ้าน | ☐ |
| Statement ย้อนหลัง 6–12 เดือน | เจ้าของบ้าน | ☐ |
| เอกสารกิจการ / ภาษี (อาชีพอิสระ) | เจ้าของบ้าน | ☐ |
| สำเนาโฉนดที่ดินทุกหน้า | เจ้าของบ้าน | ☐ |
| แบบบ้าน / แบบแปลนก่อสร้าง | WECON | ☐ |
| BOQ / ใบประมาณราคาค่าก่อสร้าง | WECON | ☐ |
| สัญญาจ้างก่อสร้างพร้อมงวดงาน | WECON + เจ้าของบ้านลงนาม | ☐ |
| ใบอนุญาตก่อสร้างอาคาร | เจ้าของบ้านยื่น / WECON ให้ชุดแบบ | ☐ |
ข้อผิดพลาดที่ทำให้กู้สร้างบ้านสะดุด
- ตัวเลขในเอกสารไม่ตรงกัน เช่น ราคาใน BOQ ไม่ตรงกับสัญญาจ้าง หรือพื้นที่ใช้สอยในแบบไม่ตรงกับใบอนุญาต ธนาคารจะขอให้แก้ไขและทำให้ล่าช้า
- ไม่ได้เตรียมเงินส่วนแรก เพราะคิดว่าธนาคารจะจ่ายทั้งหมดตั้งแต่เริ่มงาน
- งวดงานในสัญญาไม่ชัดเจน ผู้ประเมินตรวจยาก เบิกเงินล่าช้า และงานหน้างานสะดุด
- สร้างหนี้ใหม่ก่อนยื่นกู้ เช่น ผ่อนรถหรือบัตรเครดิตก้อนใหญ่ ซึ่งลดวงเงินที่กู้ได้
- เลือกผู้รับเหมาที่ไม่มีเอกสารมาตรฐาน ไม่มี BOQ หรือสัญญาที่ธนาคารยอมรับ
หากคุณกำลังวางแผนสร้างบ้านในภาคใต้ ควรพิจารณาช่วงฤดูฝนประกอบการวางแผนงวดงานด้วย อ่านเพิ่มเติมได้ที่ สร้างบ้านภาคใต้ ต้องรู้อะไร? 9 จุดรับมือฝนชุก ความชื้น และมรสุม
ทำไมต้อง WECON
WECON (บริษัท วีคอน เอ็นจิเนียริ่งโฮม จำกัด) รับสร้างบ้านครบวงจรมากว่า 20 ปี ทั้งบ้านชั้นเดียว บ้านชั้นครึ่ง บ้าน 2 ชั้น และออกแบบใหม่ตามความต้องการ มีสำนักงานที่ตรัง นครศรีธรรมราช สุราษฎร์ธานี กระบี่ และปทุมธานี ให้บริการทุกจังหวัดในภาคใต้ กรุงเทพฯ และปริมณฑล สุพรรณบุรี อยุธยา และสระบุรี
- ปรึกษาและวางแผนงบประมาณฟรี ก่อนตัดสินใจยื่นกู้
- มี BOQ แจกแจงวัสดุมาตรฐาน ใช้ประกอบการยื่นธนาคารได้
- ทีมวิศวกรควบคุมงานตามงวดงานในสัญญา
- รับประกันโครงสร้าง
มีที่ดินแล้วและอยากเริ่มเตรียมเอกสารกู้สร้างบ้าน ปรึกษาทีมงานได้ที่ โทร 093-319-2649 หรือ LINE @wecon หรืออ่านเพิ่มเติมว่าทำไมต้องเลือก WECON
คำถามที่พบบ่อย (FAQ)
ต้องมีใบอนุญาตก่อสร้างก่อนยื่นกู้หรือไม่?
ธนาคารส่วนใหญ่ระบุใบอนุญาตก่อสร้างไว้ในรายการเอกสารหลักประกัน บางธนาคารอาจให้ยื่นพิจารณาเบื้องต้นก่อนแล้วส่งใบอนุญาตตามมาก่อนเบิกเงิน ควรสอบถามธนาคารที่เลือก และเริ่มขออนุญาตควบคู่ไปตั้งแต่ได้แบบบ้าน
ธนาคารจ่ายเงินให้ผู้รับเหมาอย่างไร?
ธนาคารมักทยอยจ่ายเป็นงวดตามความคืบหน้า หลังผู้ประเมินตรวจงานแต่ละงวดแล้ว วิธีจ่ายเข้าบัญชีผู้กู้หรือผู้รับเหมาขึ้นกับเงื่อนไขของแต่ละธนาคาร
ต้องเตรียมเงินส่วนตัวเท่าไร?
ขึ้นกับวงเงินที่ธนาคารอนุมัติเทียบกับค่าก่อสร้าง และงวดงานแรกที่อาจต้องจ่ายก่อน รวมถึงค่าประเมิน ค่าจดจำนอง และเบี้ยประกัน ทีม WECON ช่วยวางแผนงบให้เห็นภาพรวมก่อนยื่นกู้ได้
ที่ดินเป็นชื่อพ่อแม่ กู้สร้างบ้านได้ไหม?
หลายธนาคารพิจารณาได้ โดยให้เจ้าของที่ดินให้ความยินยอมในการจำนองหรือเข้าเป็นผู้กู้ร่วม เงื่อนไขต่างกันไปในแต่ละธนาคาร ควรสอบถามก่อนเริ่มทำแบบ
WECON ช่วยเรื่องเอกสารกู้ได้แค่ไหน?
WECON จัดทำเอกสารฝั่งงานก่อสร้าง ได้แก่ แบบบ้าน BOQ และสัญญาจ้างก่อสร้างพร้อมงวดงาน ให้พร้อมใช้ยื่นธนาคาร ส่วนเอกสารส่วนตัว รายได้ และโฉนดที่ดิน เจ้าของบ้านเป็นผู้เตรียมและยื่นกับธนาคารเอง